
汽车产能过剩,是业内老生常谈的问题。
以往,大家的关注重点是燃油车产能问题。众所周知,在电动汽车的步步蚕食下,燃油车产能过剩几成定局。然而,随着部分车企不断加码新能源项目,加上部分新能源品牌相继暴雷,新能源产能结构性、局部性过剩问题也开始凸显。
目前,我国乘用车产能整体利用率低于七成的健康水平。数据显示,我国乘用车整体产能布局接近5500万辆,而年生产量约为2300万辆,利用率仅为五成。
现阶段,保证新旧能源结构的平稳转化,不仅是业内操心的大事,也是多地政府亟待解决的问题。
如此形势下,2024 年,我国汽车产能过剩问题是否会更加严重?是否有新的破局之道?
图片来源:恒驰
关停并转成为常态
根据盖世汽车研究院统计,现在中国市场上有77家车企,129个整车品牌。但是,当中国汽车走过充分自由竞争阶段,进入相对平衡状态后,这个全球最大的汽车单一市场也容不下这么多的品牌同场竞技。
盖世汽车研究院预测,今年乘用车市场销量约为2647万辆,较去年的2601万辆增长1.77%。虽然仍保持微增,但与5500万辆的年产能体量相比,46万辆的增量对产能利用率的提升效果微乎其微。
车市淘汰赛加剧几成定局。博世集团董事会顾问、前博世中国总裁陈玉东就对盖世汽车表示,“未来10年,关停并转会成为一个常态。”至于10年后还会剩下多少家企业存活,他认为很难预测,“也许老的没落了,新的又涌现出来”。他表示,在资本市场的驱动下,既会有进入者,也会有退出者。
事实上,早在2022年,长安汽车董事长朱华荣就已预测,未来3-5年将有80%的中国燃油车品牌面临“关停并转”(即关闭、停产、合并、转型)的局面。广汽集团董事长曾庆洪也发表过类似看法。

图片来源:恒驰
随后事实的发展也证实了这一判断。近两年来,随着头部品牌集中度提升,许多体量较小的品牌被迫退出,相关产能随之闲置。与此同时,在新能源市场冲击下,燃油车市场份额萎缩至七成左右。随之而来的是,头部车企的燃油车产能过剩问题也日益凸显。
正如GlobalData分析师所言,在2023年表面繁荣景象(乘用车销量保持5.7%稳步增长)的背后,产能过剩的深层问题仍然存在,并亟待解决。
不容忽视的是,产能过剩问题已蔓延至新能源乘用车领域。随着市场竞争加剧,叠加资本市场寒冬,新能源市场进入新一轮破产潮。仅2023年,威马、爱驰、天际、宝能以及恒大等跨界造车者相继暴雷,且都自建有工厂。截至去年底,上述5家车企合计年产能约为72万辆,然而实际产量不足万辆。这些闲置的新能源工厂,也面临着关闭或转换的结局。
而这只是新能源汽车行业产能闲置的冰山一角。根据盖世汽车研究院统计,2023年我国新能源乘用车整体产能利用率仅为47.5%左右。尽管今年新能源乘用车销量预计将增长超20%,达到1100万辆。但与此同时,今年也有大量新能源项目将建成投产,如大众安徽项目、赛力斯超级工厂等。这将使整体产能利用率难以得到明显提升。
谁产能过剩最严重,谁将加入?
基本上,大部分车企产能利用率都难以达到90%以上的理想状态。总体来看,对燃油车依赖较大的合资品牌,如果电动化转型进度缓慢,今年的产能利用率势必将进一步下滑。
盖世汽车研究院分析师指出,除自主品牌外,其他派系产能利用率均在持续下滑。

例如欧系品牌,2017年时整体产能利用率接近90%,到2023年已下滑至58%。以大众汽车(中国)为代表,目前在华年产能约为552万辆,而其2023年产量为300万辆。盖世汽车预计其今年实际产量将降至272万辆,利用率下滑至五成左右。
尽管如此,受益于奔驰、宝马、奥迪三大豪华品牌产能利用较高,欧系整体利用率下滑幅度相对可控,仍高居各派系之首。
盖世汽车研究院分析师预测,2024年日韩和美系两大派系产能过剩问题或将更为严峻。截至目前,日韩系产能利用率已从2017年的74%暴跌至45%。
其中,韩系产能利用率下滑速度更快。北京现代、起亚等两大韩系厂商在华产能近200万辆,但预计今年产量仅33万辆,利用率不足两成。为改善经营情况,两大韩系品牌开始转做出口。同时,悦达起亚将一工厂出租给了高合汽车,北京现代则出售了两座闲置工厂。
日系品牌情况也变得不容乐观。过去几年,日系品牌由于规划相对谨慎保守,使其在华产能利用率得以保持较高的状态,2017年-2021年,伴随着燃油车产销上升,日系品牌产能基本处于满负荷状态。但最近两年在新能源冲击下,其燃油车市场份额持续萎缩。
据盖世汽车研究院预测,2024年丰田、本田、日产三大日系品牌在华产量约323万辆,同期减少50万辆,产能利用率可能下滑至51%,较去年将降8个百分点。
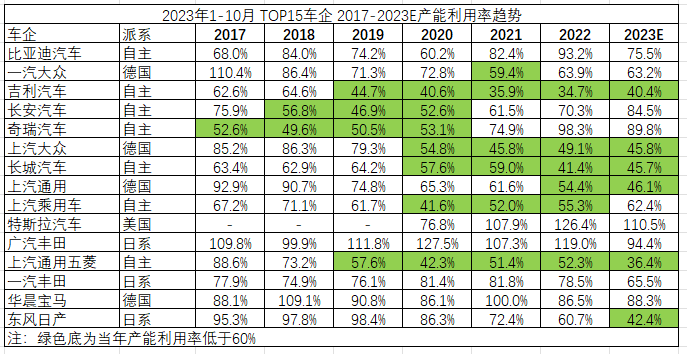
剩存的美系品牌福特、通用的处境同样艰难,在华销量已连续下滑多年。根据预测,长安福特和上汽通用两大合资品牌今年产量约为94万辆,较上年减少30万辆,整体产能利用率降至三成左右。
与此同时,部分自主新能源车企也面临产能过剩。尽管新能源汽车市场玩家日益增多,但存在发展质量和规模参差不齐的问题。一方面头部车企积极扩张产能规模;另一方面破产潮不断,导致大量新能源工厂空置。
资料显示,仅2023年,就有7个大型新能源项目开工建设,合计年产能132万辆。而今年,赛力斯、蔚来、小鹏等多家车企的新能源工厂将建成投产。
这些项目多为车企的超前部署,一时间难以消化。例如,蔚来今年产能预计将升至48万辆,但实际产量为22万辆,利用率约四成。睿蓝两大工厂产能利用率预计从去年的六成降至一成。
不过,由于新能源产业仍处于上升期,整体而言暂未出现严重的产能过剩问题。新能源车企在吸取了燃油车“前辈”的教训后,扩张步伐较为谨慎。所以,大部分车企的产能利用率得以维持在六成以上。例如,赛力斯、小鹏、理想等新能源品牌,产能利用率均在七成以上,优于许多传统车企。
出海,新的方向
如何解决过剩产能,这是汽车行业长期需要解答的问题。对此,盖世汽车研究院分析师表示,一般有以下常规解决方案:
1、改造升级。像产能利用率下滑的传统车企,不必重新扩建新能源工厂。其必须加快改造升级速度,从而降低燃油车产能,提升新能源产能。实际上,大众、宝马、广汽集团等传统车企基本上都采取内部转化的方式,以解决燃油车产能过剩问题。
比如,广汽集团旗下新能源品牌广汽埃安发展势头强劲,成功接盘了广汽菲克、广汽三菱两大品牌的燃油车工厂,并改造为新能源汽车工厂。伴随着销量的稳步上升,今年广汽埃安三大工厂整体产能利用率依旧能保持在八成左右。
2、出售或转让。将过剩产能转让给销量快速扩张的车企。如北京现代已出售两座工厂以缓解压力,神龙汽车将二工厂转让给东风本田。
3、直接关停。对于难以改造或转让的闲置产能,直接关停。

悦达起亚盐城工厂,图片来源:起亚Kia
在解决过剩产能问题上,政府、企业、投资方等需要多方协作。针对新能源产能过剩问题,业内建议参考燃油车厂后续利用模式——代工、出售,或是由政府回收,实现资源优化再利用。
比如,神龙汽车一工厂停产后,被政府收储改做商业用地,形成的商业收益政府和神龙汽车五五分。这为神龙补充了数十亿元现金流。
近日,高合汽车暴雷。理想汽车董事长兼CEO李想就此发表观点,国家应该建立和引导汽车企业的合并与收购体系。他认为,兼并重组造成的社会损失要比经营不善倒闭小很多。据他分析,如果说企业因经营不善而并购造成的社会损失是10的话,那么因经营不善倒闭的社会损失则是100。
4、加大出口。车企可调整战略,转战海外市场。出口是近两年解决产能过剩问题的新思路。
宝马、特斯拉等品牌的中国生产基地虽然一直有做出口业务,但不是出于解决产能的问题。而当部分边缘外资品牌效益不好后,开始采用“内销转出口”模式,比如北京现代、起亚等。随着产能过剩问题危及到头部车企,出口业务的重要性变大。
日前有消息称,奥迪可能将在产能利用率不足的长春工厂生产Q8 E-tron。

图片来源:上汽国际SMIL
盖世汽车研究院分析师认为,相较外资品牌,出口业务的增长对传统自主品牌的产能提升情况更为明显。比如,上汽集团2023年销量能保持在500万辆的规模,其海外市场贡献了四分之一。
该分析师指出,随着出口和新能源销量增长,可助力自主产能利用率逐步提升,从2023年的约30%上升到今年的46%左右。其中,奇瑞、比亚迪、上汽集团等出口销量实现强势增长的中国品牌受益最大,可抵消国内燃油车销量萎靡的负面影响。
但分析师警告道,目前来看,出口销量的增长速度赶不上车企海外产能扩张的速度。后续随着部分车企海外工厂建成投产,贸易出口增速会持续放缓。这意味着,出口对解决国内产能过剩问题的助力是短暂且有限的。
“产能过剩实际上和盲目扩张以及市场竞争有关”,而只要有竞争就很难根除产能过剩问题。从政府、车企等角度来看,要想最大限度降低产能过剩问题,就必须要做到合理规划产能,并通过代工、并购重组等方式盘活已有闲置产能,尽力提高产能利用率。
附:中国主流新能源车企布局图2024版

主营产品排气处理系统 尿素计量模块 尿素计量控制单元 尿素供应模块 尿素喷射排气处理系统 执行器换挡执行器 分动箱执行器 动力总成动力总成:电驱动桥、电驱动轴、车辆控制单元、逆变器冷却器功率模块、逆变器、电动机、高压 DC-DC 转换器、充电器转换器 混合动力总成:电驱动桥、电动机 弹性燃料动力总成:弹性燃料系统燃油导轨、热控制单元、燃油喷射器-汽油端燃油喷射、发动机控制单元、燃油供给模块 天然气:压缩天然气、氢燃料发动机进气口燃油喷射、氢燃料发动机直接喷射 氢燃料电池动力总成:阳极循环鼓风机、氢燃料电池电驱动、氢燃料电池控制单元、氢燃料电池堆、eDistanceTruck动力总成解决方案、电动空气压缩机、燃料电池堆核心模块、氢燃料电池动力模块、氢燃料动力传输单元、箔片空气轴承、氢气喷射器、氢气储存系统、氢燃料电池阳极模块 汽油发动机动力总成:高压喷射器-电磁阀、高压泵、燃油导轨、发动机控制单元、燃油供给模块 柴油发动机动力总成:共轨系统电磁阀、压电式共轨系统、卡车共轨系统、模块化共轨系统(Lkw) 辅助系统 自适应巡航控制系统 行驶区域信息提示系统 拖车牵引辅助系统 紧急规避转向辅助系统 自动紧急制动系统 面向弱势道路使用者的自动紧急制动系统 基于云的偏离车道驾驶员警报系统 改造效率模块 倒车辅助系统 后视系统 车道辅助系统 车道保持辅助系统 车道偏离警告系统 车道居中辅助系统 盲点检测系统 驾驶员疲劳探测系统 智能前照灯控制系统 低速紧急制动系统 多摄像头系统 路标信息 联网地图服务 应急车道保持系统 自动驾驶系统驾驶辅助系统 自动驾驶定位 视频感知模块 驾驶辅助系统路况预测服务 电池48V 电池 诊断车辆通信接口 显示屏显示和交互系统、全景抬头显示器(P-HUD) 电动机电驱动桥 电动机用电子-层叠式堆栈 电动机和活动部件 电动冷却风扇的电子换向电机 电动驱动模块 商用车电动机 无刷鼓风机GBB 鼓风机电机GBM 电子元件IP 模块 MEMS 传感器 集成电路 行车安全ABS 模块 防抱死制动系统(ABS) 制 动 助 力 和 制 动 力 分 配 系 统 车身电子稳定系统(ESP) 车身电子稳定系统混动模块 车身电子稳定系统增值功能 车身电子稳定系统模块(ESP模块) 车辆动态控制系统 行人保护系统 机电伺服制动助力器(iBooster) 乘员保护系统 集成式安全系统 智能集成制动系统 模块化集成制动系统 电网管理模块 商用车电网管理模块 再生制动系统 拖车安全控制系统 串联式主缸 真空制动助力器 车载电脑ADAS 集成平台 座舱集成平台 座舱和 ADAS 集成平台 运动集成平台 车辆控制单元 车辆集成平台 中央网关 传动技术自动变速器 变速器传感器 压力或流量激活式直接电动换档控制系统 DH-CVT 变速器 变速器控制单元 电子模块 变速器 CVT4EV 电驱动变速器 线性电池阀 推送带 变速器可变力电磁阀 预热塞陶瓷低压预热塞 预热系统 预热时间控制单元 喷油器压电喷油器 电磁阀喷油器 电磁阀喷油器CRIN 信息娱乐系统座舱集成平台 显示和交互系统 商用车主机 语音控制系统 车机互联 车内系统 驾驶员瞌睡检测 内部传感系统解决方案 燃油分配器燃油轨道 天然气分配器 燃轨弹性燃料 高压油轨 摄像头车内监控系统 摄像接头 多用途摄像头 近距离摄像头 功率电子设备充电器-转换器 高压 DC-DC转换器 电动驱动模块 逆变器 空气质量解决方案空气质量解决方案 空气质量弥散型 设备管理服务 环境敏感下的交通管理 空气管理电子节流阀 加速踏板模块 充电充电软件 充电点定位服务 动态范围计算 电动汽车导航 转向系统转向柱调节驱动器 扭矩传感器 电动助力转向系统 电动助力转向器单齿轮驱动单元 第二齿轮电动助力转向伺服单元 电动助力转向皮带传动伺服单元 转向柱上含伺服单元的电动转向助力系统 后轴转向 转向柱 转向轴 方向盘执行器 线控转向 转向控制单元 倾角盒 泊车系统自主代客泊车 拖车牵引辅助 远程泊车辅助 停车场辅助系统 家庭区域泊车辅助 泊车辅助系统 泊车援助系统 后方交叉交通预警系统 安全卡车泊车系统 泵电动冷却泵 高压泵 燃料供给模块 传感器车辆运动和位置传感器 宽频氧传感器 刹车片磨损传感器 差压传感器 压力管传感器 压力式空气流量计 角度雷达传感器 电池电量传感器 前雷达传感器 变速箱传感器 高压传感器 热膜式空气质量计 惯性测量单元 车内监控系统 爆震传感器 曲轴转速传感器 增压压力和温度传感器 转向角传感器 中压传感器 中压和温度传感器 低压传感器 凸轮轴位置传感器 颗粒传感器 外围加速传感器 外围压力传感器 轮速传感器 转子位置传感器 进气歧管增压压力和温度传感器 切换型氧传感器 传感器数据融合 温度传感器 动力总成传感器 超声波传感器 角度位置传感器 氮氧化物传感器 软件和服务云电池 基于云的错误路径驱动警告系统 生命周期诊断系统 数据驱动智能系统 燃料数字孪生技术 电子车队数据充电和运营服务 数字化解决方案,车间专用工具设备 面向互联服务基础设施功 能 车队管理拓展访问权限 GRADE-X 车辆诊断系统 生命周期动力总成服务 开放式车载 API 面向软件定义汽车的开放式技术平台 无钥匙系统 安全系统服务 技术支持服务 车辆追踪 车辆健康服务 电动汽车联网能源管理 联网地图服务 视频感知模块 路况预测服务 热系统预测控制系统 车辆运动管理 连接器大电流连接器系统 VHC 控制单元安全气囊控制单元 高性能安全气囊控制单元 安全气囊控制单元 AB 灯 变速器控制单元 预热时间控制单元 加热控制单元 车辆充电控制单元 储氢控制单元 压缩天然气系统控制单元 车辆控制单元 域电子控制单元 发动机控制单元 热管理系统发动机无刷冷却风扇 电动制冷压缩机 电动冷却泵 PDE 电动冷却泵 PCE 柔性热单元 无刷鼓风机 GBB 热管理系统预测控制 鼓风机电机 GBM 混合动力系统和电驱动系统的热管理系统 内燃机热管理系统 阀门CNG 喷射器 天然气喷射器 歧管喷射器 高压喷射器 冷却开关阀 雨刮器EC 雨刮驱动器 喷气式雨刮器叶片 挡风玻璃雨刮片 后雨刮 雨刮系统总成 倒车前雨刮系统 互联网技术汽车网联枢纽 互联技术 智能工厂解决方案 防盗器 点火系统火花塞 点火线圈 微机电系统传感器安全气囊系统加速度传感器、安全气囊系统压力传感器、车辆动态控制系统惯性传感器 高级驾驶辅助系统:高性能惯性传感器、运动检测传感器 发动机管理系统:大气压力传感器 舒适性:主动悬架系统传感器、座椅舒适性低压传感器 系统 IC安全气囊的系统集成电路 高级驾驶辅助系统:雷达和视频 SoC 电源管理 IC 发动机管理系统:系统集成电路、传感器接口、驱动器、B6 桥驱、交流发电机 电动汽车动力总成:牵引逆变器栅极驱动器、高温保险丝驱动器 车联网:车载通信 功率半导体电动汽车动力总成:碳化硅功率 MOSFET、碳化硅功率模块 IP模块CAN IP模块:X_CAN IP模块、M_CAN IP模块、TSU‒ TSU - MCAN时间戳单元、CAN XL协议、CAN FD协议、CAN FD Light协议、CAN协议强制许可 定时器 IP模块:通用定时器模块 更多电气化运动、车辆运动、跨域计算解决方案、防抱死制动系统ABS
*版权声明:本文为盖世汽车原创文章,如欲转载请遵守 转载说明 相关规定。违反转载说明者,盖世汽车将依法追究其法律责任!
本文地址:https://auto.gasgoo.com/news/202402/27I70383134C108.shtml
联系邮箱:info@gasgoo.com
求职应聘:021-39197800-8035
简历投递:zhaopin@gasgoo.com
客服微信:gasgoo12 (豆豆)

新闻热线:021-39586122
商务合作:021-39586681
市场合作:021-39197800-8032
研究院项目咨询:021-39197921


 —— 全球视野·中国声音 ——


