
9月9日,一则关于人形机器人IPO的消息在市场上传开。
据The Information报道,中国监管机构正在提高人形机器人初创企业的上市门槛。知情人士称,相关企业需要证明能够产生经常性收入、亏损处于收窄轨道,或者拥有真正的创新,上市申请才更有可能被考虑。截至目前,监管部门尚未公开发布针对人形机器人IPO的新规。
消息传出当日,梅卡曼德创始人兼CEO邵天兰很快发声。
“二级市场不是‘风险投资’市场,不应该一级化。”他认为,除少数特殊方向外,绝大部分企业“最起码证明PMF”,拥有真实、可持续且达到一定规模的业务,再进入资本市场。
次日,他继续谈到了数采中心、租赁公司、关联交易,以及部分具身智能企业的收入结构。
其中一些表述相当尖锐。相关判断来自行业参与者个人,目前并无公开监管结论为其中涉及其他企业的指控背书。但撇开争议,邵天兰连续两天发声,还是把一个现实问题摆到了桌面上。
过去两年,机器人行业一直在证明“卖出去了”,现在资本市场开始追问卖给了谁?明年还能不能继续卖?
机器人还热,只是市场开始挑了
9月10日上午,宇树科技盘中首次跌破500元,最低触及498.7元/股。截至午间,股价报500.49元,下跌2.62%,总市值约2024亿元。

图片来源:东方财富网截图
不到一个月前,8月19日,宇树登陆科创板。上市首日开盘价达到1100元,总市值一度冲至4449亿元。
2400多亿元市值已经蒸发。
宇树上市后的剧烈波动,也正是The Information此次报道所提到的背景之一。路透报道称,宇树股价在上市首日大涨之后一度回撤约45%,市场开始出现对于估值泡沫和投资者风险的讨论。
A股机器人板块当天同样偏弱。新松机器人盘中跌约2%,拓斯达跌幅一度超过5%,机器人ETF以及部分重仓股同步走低。
港股却是另一幅图景。
在恒生指数早盘走弱的情况下,仙工智能一度上涨约23%,云迹涨超14%,梅卡曼德涨近10%。优地机器人前一日刚刚上市,首日上涨超过150%,9月10日上午则开始回吐涨幅。
一天的行情说明不了一个产业的冷暖,但至少没有出现机器人概念集体退潮。
资金还在追机器人,只是不再给所有机器人公司同一个价格。
这场分化来得甚至有些晚。
过去一年多,机器人企业走向资本市场的速度明显加快。据盖世具身智能根据交易所及企业公开信息不完全统计,如果把范围限定在机器人整机、平台及核心机器人系统等主营业务,并剔除二次上市,从2025年初到2026年9月10日,至少已有12家中国机器人企业完成首次IPO。
2025年,极智嘉、云迹科技、卧安机器人先后上市。进入2026年,凯乐士科技、华沿机器人、乐动机器人、翼菲科技、仙工智能、珞石机器人陆续挂牌。8月以来,宇树、梅卡曼德、优地机器人又接连敲钟。
排队的更多。
Wind数据显示,2026年机器人相关企业赴港上市明显升温,截至8月初,港股排队名单中,主营业务涵盖工业机器人、服务机器人、具身智能解决方案的企业达到51家。
与此同时,今年前8个月机器人赛道融资额已达到1217亿元。
钱在往里涌,公司也在往外冒。
工信部数据显示,2025年国内人形机器人整机企业已经超过140家,全年发布产品超过330款;到2026年上半年,人形机器人整机产品已经达到400余款,数量超过全球一半。
几年前,一家公司能够让双足机器人稳定走起来,就足以拿到一张牌桌门票。
现在,这张桌子已经坐满了。
“能走、能跑、能抓”仍然重要,却越来越难支撑一家公司的稀缺性。产品在迭代,融资在继续,股改和IPO也已经跟上。对于一些成立时间并不长的具身智能公司来说,技术验证、商业验证和资本化三个原本未必同步的阶段,几乎挤在了同一个时间窗口里。
到了二级市场,账自然要换一种算法。
17亿元营收之后,市场开始往里拆
宇树就是最直观的例子。
2025年,宇树实现营业收入17.08亿元,其中人形机器人收入约8.68亿元,占比约51.8%;同期归母净利润约2.78亿元,扣非净利润约5.9亿元。
在人形机器人仍普遍处于高投入阶段的今天,这样的营收和盈利能力并不常见。
但上市以后,17亿元很快就被拆开了。
根据IPO材料披露的2025年前三季度数据,宇树人形机器人收入中,科研教育占73.6%,商业消费占17.4%,行业应用约占9%。
这里要分清时间口径:73.6%对应的是2025年1-9月,不能直接套在全年8.68亿元人形机器人收入上。全年应用结构是否出现明显变化,目前公开材料并未完整披露。
不过,前三季度的数据已经能看出一个阶段特征——今天愿意为人形机器人买单的,相当一部分仍是高校、科研院所、实验室和开发者。
这是一门真生意。
新技术进入市场,最早的一批客户原本就常常来自科研端。高校需要算法平台,实验室需要硬件载体,开发者需要一台能不断二次开发的机器人。宇树至少已经证明,这部分市场不但能够做出规模,也能赚钱。
但资本市场给人形机器人的想象显然没有停在实验室。
下一块是工厂。
一所高校采购几台机器人做算法研究,与一家汽车厂算清投资回报之后,从20台加到200台,商业含义完全不同。
工业客户的算盘也更直接。
它能不能代替某个工位?节拍跟不跟得上?一天能稳定工作多久?出现故障需要几个人维护?买回来以后两年能不能回本?
科研客户更愿意为“能做什么”付钱,工厂最后要为“能创造多少价值”付钱。
宇树已经把前一块市场跑出来了。接下来几年,其行业应用能不能接棒,反而比单纯再多卖几千台机器人更值得看。
梅卡曼德所处的阶段不太一样。
其招股材料显示,上年活跃客户对当年收入的贡献占比,从2023年的61%升至2025年的78%,2026年一季度进一步达到86%;单客户平均部署量也从2023年的7.2台增加到2025年的13.2台。
简单说,买过的人还在买,而且越买越多。
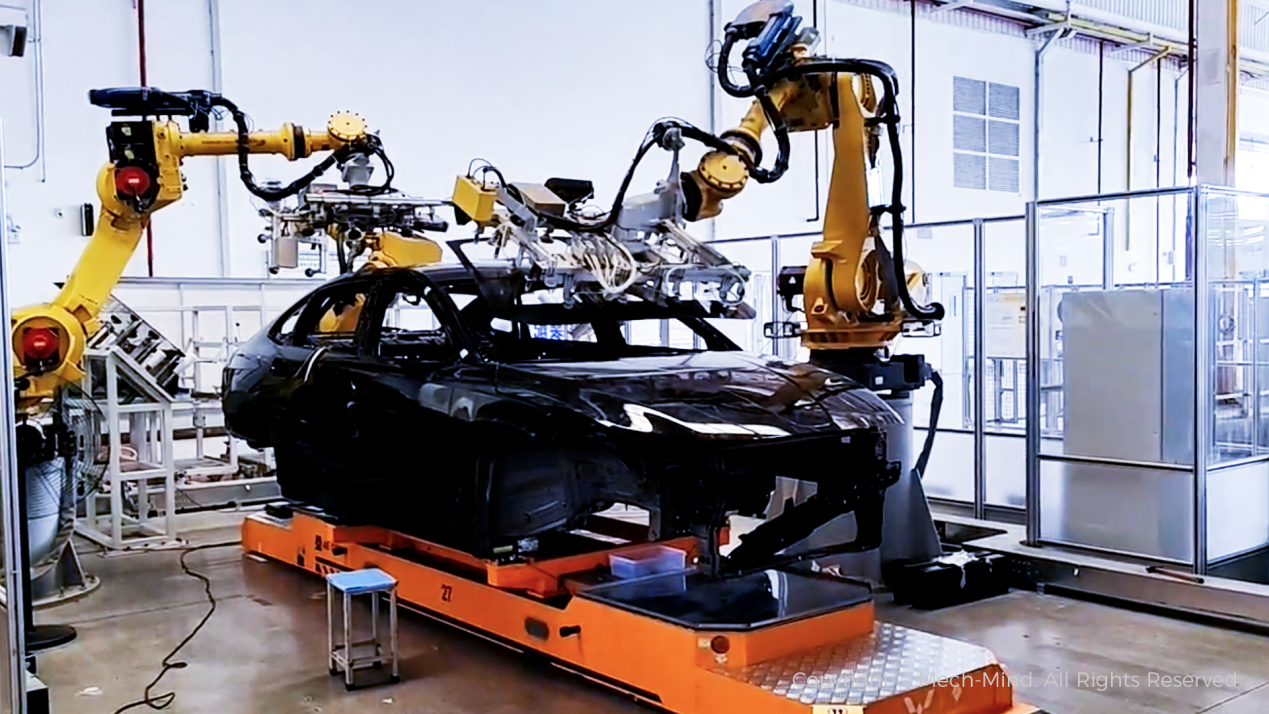
梅卡曼德AI+机器人进行风挡玻璃安装
梅卡曼德主要提供AI+3D视觉及机器人“眼—脑—手”组件,并不是人形机器人整机厂,两类企业不能直接横向比较。工业视觉系统一旦与机械臂、PLC、产线工艺完成适配,本身也会带来一定的切换成本。
但做工业生意有个很朴素的判断标准:第一单可以靠销售能力,第二单往往得靠产品自己。
客户愿意把一套设备扩成五套,从一条产线复制到第二条线,再推到另一个工厂,这种增长和不断寻找新客户的增长,质量并不一样。
优地机器人又是另一种收入结构。
2025年,公司实现收入约3.18亿元,其中RaaS,也就是“机器人即服务”收入约4988万元,占比15.7%。2023年至2025年,这部分收入从938万元增至4988万元。
RaaS没有把重点放在“一台机器人卖多少钱”,而是把收费和实际使用挂在一起:可以按部署时间,也可以按照订单量、工作量收费。
机器人如果趴在现场不干活,这笔钱就很难一直收。
这部分业务目前占比还不算高,盈利能力也谈不上成熟,却让机器人交付以后的状态变得更加容易观察。
宇树、梅卡曼德、优地当然不是三种标准答案。
它们只是把“机器人收入”拆开以后,会看到的几个不同切面:科研采购、工业复购、硬件销售、持续运营。
账面上都叫营业收入,背后的生意完全不同。
“今年做了,明年还要做得更多”
这也是邵天兰第二次发文中,有一句话值得单独拎出来的原因。
他说:“今年做了这样的收入,明年不但要继续做而且还要做的更多。”
这句话原本夹在他对部分同行的批评中,但如果把具体指控拿掉,它其实说中了上市公司面对的一件麻烦事——今年的增长,会变成明年的基数。
一家创业公司今年突然拿到几个大项目,收入翻一倍,一级市场很容易把它解释成商业化加速。
上市以后,问题会变成:明年呢?
今年卖了500台,明年1000台从哪里来?今年建了几个数采中心,明年还有多少中心要建?今年一批客户为了试点采购,第二批预算什么时候下来?
所以,过去两年机器人行业最热闹的“千台订单”,正在变成一项需要往后看的指标。
百台、千台、亿元大单,当然都有价值。至少说明机器人已经从实验室走出去,有客户愿意掏钱试。
但订单签下来之后,还有生产、交付、调试、验收、收入确认和回款。
这些都走完,第一笔生意才算落地。
再往后,才轮到PMF真正难的部分——有没有第二单。
一家汽车厂先采购20台机器人做试点,半年后扩成200台,再把同一方案复制到其他基地,这和20台交完之后项目就停在那里,完全是两种故事。
第一张合同可能都是真的。
差别在第二张。
数采中心也是如此。
机器人要学习抓取、搬运、装配,不可能只靠互联网上的视频完成训练。大量真实世界操作数据,是目前具身智能绕不过去的一项基础设施需求。今年6月,工信部、国务院国资委启动人形机器人与具身智能实景实训专项行动,其中就明确提出,要通过真实场景训练积累高质量真机数据。
所以,数采中心本身并不值得被戴着有色眼镜审视。
地方示范项目也一样。
新能源汽车有过示范运营,自动驾驶有测试区和示范区,一项新技术进入产业早期,本就需要有人承担第一轮试错成本。
但如果一家准备上市的企业,把这类采购作为商业化的重要证明,二级市场继续往下翻账也很正常。
设备实际利用率怎么样?数据任务能不能持续?最初一轮基础设施铺设完成后,还需要以同样的速度买设备吗?
这些问题跟“收入真假”不是一回事。
它们问的是,这笔钱能不能反复赚。
从“会干活”,到了“值不值得用”
有意思的是,产业政策也在把机器人往这一步推。
今年6月,工信部办公厅、国务院国资委办公厅联合开展2026年度人形机器人与具身智能实景实训专项行动。
文件没有把重点放在又做出一个新动作,而是要求机器人进入生产制造、检测维修、仓储物流、餐饮零售、医疗康养、应急救援等真实环境。
更值得注意的是评价标准。
真实作业成功率、效率提升率、安全可靠性,以及经济可行性,都被写进了应用验证指标。
到2026年底,政策提出要形成百个以上高价值应用场景,带动万台级规模落地能力,并推动机器人在一批代表性场景中开启“作业模式”。
“作业模式”这几个字很直白。
以前发布会上,机器人搬起一个箱子、拧好一颗螺丝,就能获得掌声。到了工厂,没有人会因为它偶尔成功一次而下大单。

银河通用Galbot S1,进入宁德时代打工;图片来源:宁德时代
一天能干多久?成功率能不能稳定在可接受范围?设备停一次要恢复多久?为了维护机器人还要不要额外配人?最后比人工贵还是便宜?
这些问题没那么有传播性,但到了规模化阶段,反而是最硬的东西。
过去产业在证明机器人“会干活”。
现在开始证明“值得用”。
这也会反过来改变收入。
当一台机器人给客户带来的收益能够覆盖采购、部署和维护成本,复购才有理由出现。没有这一层经济账,再漂亮的Demo、再大的首单,也很难永久支撑增长。
当机器人从“赛道”重新变成一家公司
所以,即便此次关于IPO收紧的消息最终得到证实,也很难把它简单理解成资本市场开始给机器人降温。
三个月前,证监会刚刚释放过相当明确的信号。
6月17日,证监会主席吴清在陆家嘴论坛上提出,落实未来产业发展战略部署,支持量子科技、生物制造、具身智能等更多领域“硬科技”企业在科创板上市。
资本市场依然需要具身智能,也不会要求所有前沿技术公司必须先盈利,再来上市。
一家机器人企业暂时亏损,不奇怪。
营收规模还不大,也不必然构成问题。
技术足够稀缺,可以为未来下注;已经跑出稳定客户,可以靠业务证明自己;仍然持续投入,也可以让市场看到亏损收窄和规模效应。
只是,当国内已经出现140多家整机企业、400多款人形机器人之后,“我做人形机器人”显然不能再成为估值本身。
企业得重新回到公司层面。
技术究竟比同行强在哪里?客户为什么选你?今年的收入是一次性的项目,还是后面还能继续发生?应收账款有没有跟着订单一起膨胀?第一批设备交出去之后,第二批什么时候来?
过去两年,人形机器人是一个巨大的“赛道”。
投资人投赛道,地方争赛道,公司也习惯先讲这个市场未来有多少万亿。
IPO之后,赛道会慢慢退到背景里。
摆在报表上的,还是收入、毛利、现金流、客户和订单。
9月10日的市场其实已经给出了一点预演。
宇树跌破500元的同时,几只港股机器人公司依然大涨。市场没有突然认为机器人不值钱,它只是开始重新计算不同机器人公司的价格。
邵天兰说,绝大多数企业上市前“最起码证明PMF”。
PMF放在人形机器人身上,未必有一条统一的及格线。
它可以是一批科研客户长期采购,也可以是一座工厂从20台扩到200台,可以是老客户连续几年增加部署,还可以是一台机器人每天在现场工作并不断产生服务收入。
但总归要有一件事重复发生:客户用了之后,还愿意继续付钱。
过去两年,机器人公司拿出来最多的是第一张订单,接下来市场大概要等第二张了。

主营产品照明系统车灯 照明模组 车灯电控模块 热管理系统新能源热管理电动压缩机 热泵空调系统 电池快充冷却系统 水冷冷凝器 室外换热器 冷凝器 集成式热管理模块 乘员舱热管理空调器总成 蒸发器 暖风器 室内冷凝器 发动机热管理散热器 中冷器 冷却模块 主动进气格栅 水冷中冷器 电子电气架构高低压电气连接低压线束 高压线束 连接器 智能电源管理系统智能配电盒 环形冗余配电单元 高速数据传输同轴数据线 感知智控辅助驾驶4D毫米波雷达 摄像头 用户体验杀菌模块 车载冰箱 电子换挡器旋钮式电子换挡器 挡杆式电子换挡器 怀挡式电子换挡器 电动开闭件电动侧踏 电动尾翼
主营产品机器人、机器人底盘
*版权声明:本文为盖世汽车原创文章,如欲转载请遵守 转载说明 相关规定。违反转载说明者,盖世汽车将依法追究其法律责任!
本文地址:https://auto.gasgoo.com/news/202609/10I70471658C601.shtml
联系邮箱:info@gasgoo.com
求职应聘:021-39197800-8035
简历投递:zhaopin@gasgoo.com
客服微信:gasgoo12 (豆豆)

新闻热线:021-39586122
商务合作:021-39586681
市场合作:021-39197800-8032
研究院项目咨询:021-39197921


 —— 全球视野·中国声音 ——


