
日前,ADAYO华阳集团(002906)披露2022年半年报显示,集团上半年实现营业收入24.85亿元,同比增长21.21%;实现归属于上市公司股东的净利润1.63亿元,同比增长18.92%。
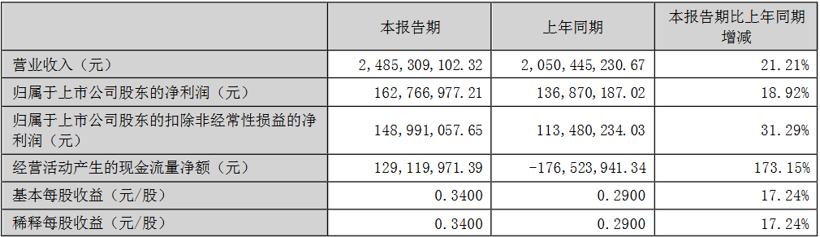
华阳集团2022年半年报(图片来源:华阳集团公告)
研发投入同比增长 32.06%,产品力提升等推动业务增长
2022年上半年,尽管汽车产业遭受疫情、芯片短缺等影响,但从华阳集团表现来看,超过市场整体增长水平,主营业务更是逆势获得了高幅提升。其中,汽车电子实现营业收入 16.03 亿元,较上年同期增长 19.08%,精密压铸实现营业收入6.08 亿元,较上年同期增长 42.08%。(其他业务: LED 照明实现营业收入 0.64 亿元;精密电子部件实现营业收入 1.64 亿元。)
综合来看,业务的快速增长,与华阳集团产品不断创新升级,客户结构持续优化、供应链管控,交付能力提升等有较大关系。
报告显示,2022 年上半年,华阳集团研发投入约 2.22 亿元,较上年同期增长 32.06%。原有产品的持续迭代和新产品新技术的研发,促使华阳产品竞争力持续提升,这也是驱动其业务增长的核心所在。
据了解,汽车电子业务多项技术成果应用落地:大功率无线充电产品量产上市,智能座舱域控、数字声学系统、数字钥匙、APA 等产品将于下半年量产上市;AR-HUD 技术路线不断丰富,双焦面 AR-HUD 产品取得重大技术突破并获得定点项目,斜投影 AR-HUD 产品已向市场推广,与华为合作的 LCoS AR-HUD 项目已投入开发;液晶仪表实现 L3 级自动驾驶场景重构;屏显示类产品全面导入平台化设计,可依照车厂技术要求,实现一体黑、超窄边框、长条贯穿屏技术;精密运动机构采用独特噪音处理技术实现产品升级;数字声学系统推出搭载双 DSP、具备 RNC(路噪降噪技术)和智能声处理的多功能产品平台;电子外后视镜已完成第二代产品预研,可实现丰富的 ADAS 功能;针对市场需求规划了多个驾驶域控平台并陆续投入开发。
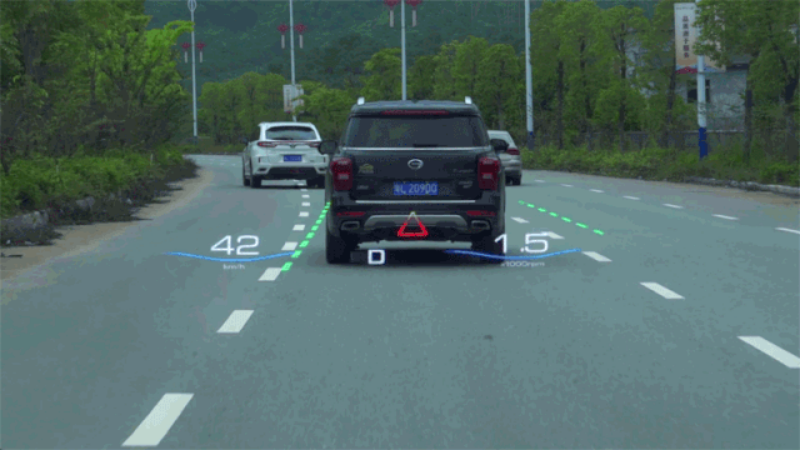
AR-HUD(图片来源:华阳集团)
精密压铸业务则抓住新能源汽车的发展机遇,在新能源汽车关键零部件制造工艺开发、高精密数控加工、半总成装配关联技术等方面取得新的突破,其中高强韧铝合金产品生产、高精密阀体加工、摩擦焊接等技术取得应用性突破,助推汽车零部件轻量化、智能化等产品线加速发展。
除了强化自身研发实力外,华阳在生态合作方面亦不断加大力度。6月30日,华阳集团旗下全资子公司华阳多媒体与华为签署了智能车载光业务合作意向书,双方将在智能汽车尤其是AR-HUD 领域进行深入合作。
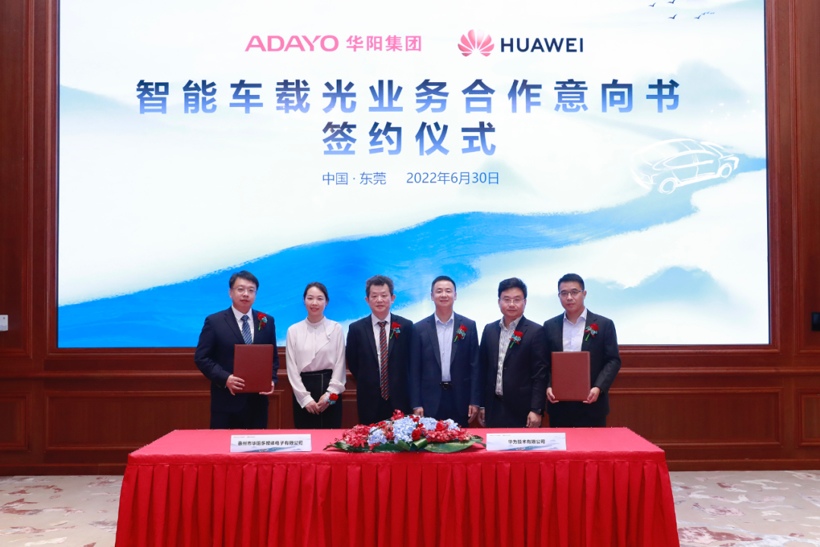
图片来源:华阳集团
订单大幅增长,新能源项目占比大
受疫情影响,2022上半年我国汽车产业产销同比分别下降3.7%和 6.6%。不过,新能源汽车却表现亮眼,产销量分别达 266.1 万辆和 260 万辆,同比分别增长 118.2%和 115%,市场占有率达 21.6%。
在此背景下,2022 年上半年,华阳集团新订单开拓同比实现较大幅度增长,尤其是新承接的新能源车项目占据较大比例。
财报指出,汽车电子业务新产品加速落地,客户结构持续改善,新承接订单同比较大幅度增加;座舱域控、数字声学系统、数字钥匙等新产品市场开拓进展良好,获得多个定点项目,部分项目计划年内量产;报告期内获得 PSA、长安福特、长安马自达、北京现代、长城、长安、吉利、广汽、北汽、比亚迪、奇瑞、东风乘用车、一汽红旗、金康赛力斯、蔚来、理想、小鹏、合众、小桔智能等客户的新定点项目。
精密压铸业务产品应用领域拓展,订单开拓同比较大幅度增加;新能源三电系统、热管理系统和汽车电子零部件(HUD、激光雷达、毫米波雷达)等订单不断增加,新获得国内领先新能源汽车企业的高端精密零部件及新能源三电系统等多款产品定点,并成功导入包括比亚迪、博世、博格华纳、宁德时代、苏州泰科、法雷奥、蒂森克虏伯 、捷普、大疆、大陆、纬湃、海拉、莫仕、伟世通、舍弗勒等客户的新项目。
紧抓市场机遇,拟增募资扩大市场占有率
从近年华阳集团整体表现看,2019 年至 2021 年,公司营业收入从 33.83 亿元增长至 44.88 亿元,年复合增长率为 15.18%,主营业务汽车电子年复合增长率为 17.53%,精密压铸业务年复合增长率为 32.64%。
这除了与企业综合实力提升相关外,跟其在汽车产业的前瞻布局亦密不可分。近年来,华阳集团聚焦汽车智能化、轻量化,致力于成为国内外领先的汽车电子及其零部件的系统供应商。其中,汽车电子业务围绕“智能座舱、智能驾驶、智能网联”布局,目前已成为国内智能座舱产品线较为丰富的企业之一;精密压铸业务布局铝/镁合金轻量化领域,产品应用延伸至新能源汽车、智能化汽车电子部件,是国内压铸行业具有竞争力的企业之一。
为满足快速的市场发展需求和订单快速增长需要,8月19日,华阳集团公告,将以非公开发行的方式募集资金,用于投资包括智能汽车电子产品产能扩建,轻量化零部件产能扩建、以及智能驾驶平台研发在内的三个项目。本次非公开发行股票拟募集资金总额不超过人民币20亿元(含本数),扣除发行费用后的募集资金净额拟投入以下项目:
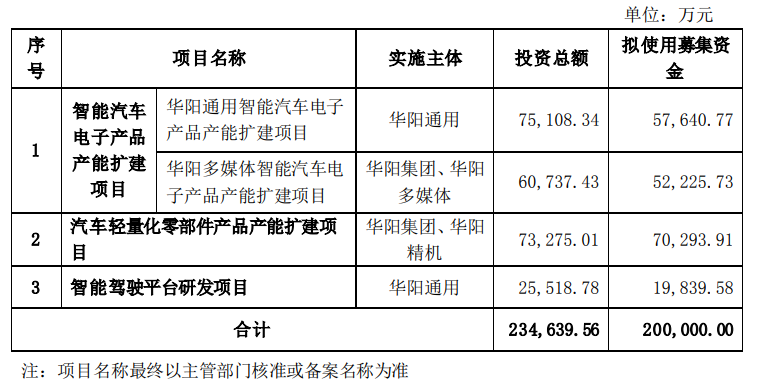
图片来源:华阳集团公告
根据中国汽车工业协会的分析预测,2022 年全球汽车电子市场规模将达到21,399 亿元,我国汽车电子市场规模将达到 9,783 亿元,各大整车厂对汽车电子配套智能化产品的需求不断释放。据安信证券测算,2021 年我国乘用车压铸铝合金市场规模为 1,384.22 亿元,商用车为 273.24 亿元,合计 1,657.46 亿元,预计 2022 年汽车压铸铝合金市场规模将达 1,869 亿元,2025 年将突破 2,400 亿元。
本次募投,有助于企业汽车电子及精密压铸业务提升产能、强化市场竞争力、提高市场占有率。
主营产品汽车电子智能座舱:信息娱乐系统、液晶仪表、高清屏、双联屏、曲面屏、智能座舱域控、电子内外后视镜、数字声学系统、抬头显示(HUD)、无线充电(WPC)、精密运动机构(PKS)、数字钥匙(DAS) 辅助驾驶:驾驶域控制器、前视一体机、泊车辅助、360环视系统、5G-V2X功能盒、高精度定位 跨域融合:舱泊一体域控制器、舱驾一体域控制器、中央计算单元 精密压铸件新能源三电系统:电机壳体、逆变器壳体、电池包结构件 智能座舱及辅助驾驶:激光雷达结构件、中控屏支架、HUD部件、域控制器壳体 动力系统:发动机零部件、变速箱阀体 转向系统:转向柱/转向管柱支架、转向助力系统支架、转向节连接支架 制动系统:制动总泵/分泵壳体、液压调制阀块与阀体、电子驻车制动执行器壳体 手自一体变速器:变速器阀体/阀盖、液压控制模组壳体、变速器油道盖板
主营产品接口电路、LED灯)、灯具
*版权声明:本文为盖世汽车原创文章,如欲转载请遵守 转载说明 相关规定。违反转载说明者,盖世汽车将依法追究其法律责任!
本文地址:https://auto.gasgoo.com/news/202208/23I70311643C103.shtml
联系邮箱:info@gasgoo.com
求职应聘:021-39197800-8035
简历投递:zhaopin@gasgoo.com
客服微信:gasgoo12 (豆豆)

新闻热线:021-39586122
商务合作:021-39586681
市场合作:021-39197800-8032
研究院项目咨询:021-39197921


 —— 全球视野·中国声音 ——


